WBTrading Labs

WB Trading Labs / Badania / Opcje przed wynikami

Czy kupowanie opcji przed wynikami się opłaca? W 459 raportach wyników spółek z USA opcja call traciła średnio 42,8% po faktycznych cenach kupna i sprzedaży

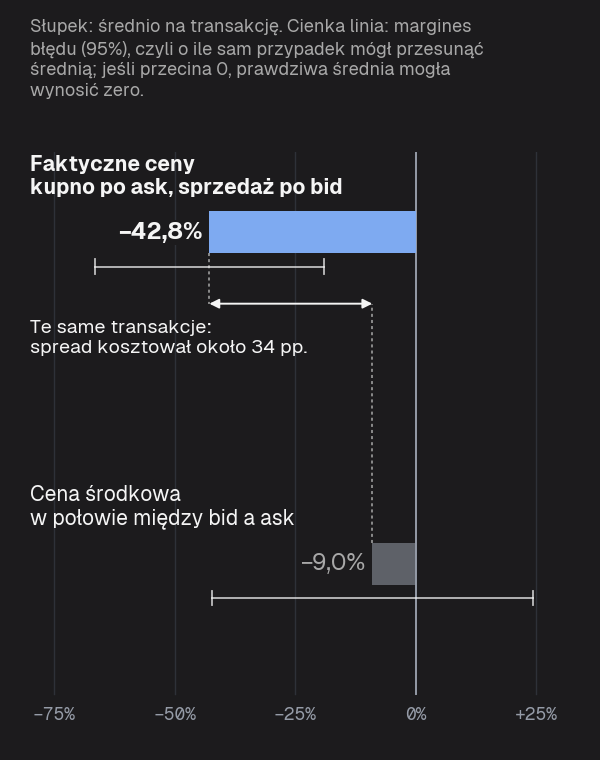
Opcja call kupiona przed raportem wyników spółki z USA traciła średnio 42,8% zapłaconej ceny. Cena wykonania leżała o tyle powyżej kursu akcji, o ile według cen opcji tej spółki miał się ruszyć kurs. W moim teście każdą opcję kupowałem po cenie ask na zamknięciu przed raportem, a sprzedawałem po cenie bid na kolejnym zamknięciu.

Większość tej straty to spread, czyli różnica między ceną, której chcą sprzedający (ask), a ceną, którą dają kupujący (bid). Po cenie w połowie między nimi te same transakcje traciły 9,0%, za mało, by odróżnić to od braku straty. Kupujący nie może jednak liczyć na cenę środkową: płaci ask i dostaje bid, chyba że ktoś przyjmie jego zlecenie z limitem ceny.

To jeden sezon wyników, głównie spółki o dużych wahaniach kursu. Margines błędu dla głównego wyniku to od −66,6% do −19,1%, więc nawet na jego krańcach to strata.

Jak powstało to badanie

Przed raportem wyników opcje na akcje spółki już wyceniają, o ile może ruszyć się kurs: opcja call i opcja put z ceną wykonania równą kursowi kosztują razem mniej więcej tyle, ile wynosi ruch, którego spodziewa się rynek. Chciałem wiedzieć, ile naprawdę odzyskiwał ktoś, kto przed raportem kupił opcję call.

Najpierw spisałem zasady, a potem sprawdziłem je na każdym raporcie spółki z USA w mojej własnej bazie cen opcji, od końca czerwca do początku października 2026.

Wojciech, 12 października 2026
Wyniki w skrócie

−42,8%

średnio na transakcję: opcja call z ceną wykonania o tyle powyżej kursu, o ile według opcji miał się ruszyć kurs, kupiona przed raportem i sprzedana na kolejnym zamknięciu, po faktycznych cenach kupna i sprzedaży, 459 raportów spółek z USA. Margines błędu od −66,6% do −19,1%

−9,0%

te same transakcje po cenie środkowej, w połowie między bid a ask: za mało, by odróżnić to od braku straty. Większość straty to spread

17%

z 459 opcji call przyniosło zysk. Mediana transakcji: −90%

34%

opcji call nie znalazło kupca na zamknięciu po raporcie: strata całej zapłaconej kwoty

Tezy i werdykty

Trzy tezy i co na to dane

Wszystkie sprawdzone tezy ze wszystkich badań →

Sprawdzana tezaWynikWerdykt
Kupno opcji call przed raportem wyników spółki z USA i sprzedaż na kolejnym zamknięciu się opłacaŚrednio −42,8% po faktycznych cenach kupna i sprzedaży, 459 raportów; margines błędu od −66,6% do −19,1%. Zysk przyniosło 17% opcjiNie potwierdza się
Sprzedaż opcji call rano po raporcie daje więcej niż trzymanie jej do zamknięciaGłówna reguła (sprzedaż, gdy bid sięgnie 1,5-krotności zapłaconej ceny): −0,7 punktu procentowego (pp.) wobec trzymania, margines błędu od −10,3 do +9,0 pp. Dwie pozostałe reguły podobnieBrak poprawy
Opcje call na spółki, które zwykle pobijają prognozy zysku analityków, wypadają lepiej+14,7 pp. wobec pozostałych spółek, margines błędu od −50,7 do +80,1 pp.: te transakcje nie pokazują różnicy w żadną stronęNa razie nie da się ocenić

1 · Główny test

Po faktycznych cenach kupna i sprzedaży opcja call traciła średnio 42,8%; po cenie środkowej 9,0%, a to wynik, który mógł wyjść przypadkiem.

Najpierw główny test. Dla każdego raportu policzyłem ruch, który zakładały ceny opcji tej spółki: ile kosztowały razem opcja call i opcja put z ceną wykonania równą kursowi, jako odsetek kursu akcji. Mediana wynosiła 9,1%. Potem brałem opcję call z ceną wykonania o tyle powyżej kursu, z najbliższym terminem wygaśnięcia po raporcie, kupowałem ją po cenie ask na ostatnim zamknięciu przed raportem i sprzedawałem po cenie bid na pierwszym zamknięciu po nim. Ask to cena, której chcą sprzedający, a bid to cena, którą dają kupujący.

Kursy spółek, które podały wyniki tego samego wieczoru, ruszają się razem, więc najpierw liczę średnią z każdego wieczoru; raport z następnego ranka przed otwarciem sesji liczy się razem z wieczorem przed nim. Wieczorów z co najmniej trzema raportami było 29, czyli 430 z 459 raportów, a każdy wieczór liczy się tak samo. Opcja call traciła w nich średnio 42,8% zapłaconej ceny, z marginesem błędu od −66,6% do −19,1%, czyli w zakresie, w jakim sam przypadek mógł przesunąć średnią. Nawet na krańcach tego zakresu to strata.

Po cenie środkowej, w połowie między bid a ask, te same transakcje traciły 9,0%. Większość straty, około 34 punktów procentowych (pp.), to więc spread. Kupujący nie może jednak liczyć na cenę środkową: płaci ask i dostaje bid, chyba że ktoś przyjmie jego zlecenie z limitem ceny.

Opcje call kupione przed raportami wyników spółek z USA traciły średnio 42,8% po faktycznych cenach kupna i sprzedaży; po cenie środkowej te same transakcje traciły 9,0%, a to wynik, który mógł wyjść przypadkiem

Średni zwrot na transakcję z opcji call: po faktycznych cenach kupna i sprzedaży −42,8% (margines błędu od −66,6% do −19,1%), po cenie środkowej −9,0% (od −42,2% do +24,3%). To te same transakcje: różnica między nimi, około 34 pp., to koszt spreadu.
WB Trading Labs · Rys. 1Opcja call z ceną wykonania o tyle powyżej kursu, o ile według cen opcji spółki miał się ruszyć kurs. Faktyczne ceny: kupno po ask na ostatnim zamknięciu przed raportem, sprzedaż po bid na pierwszym zamknięciu po nim. Cena środkowa: w połowie między bid a ask, −9,0% z marginesem błędu od −42,2% do +24,3%. Średnia z 29 wieczorów z co najmniej trzema raportami (430 z 459 raportów), każdy wieczór z tą samą wagą; cienka linia: margines błędu (95%). Raporty spółek z USA od 24 czerwca do 9 października 2026. Dane: moja własna baza cen opcji z USA, obliczenia własne.

Średnia ukrywa też, jak nierówno rozkłada się wynik kupionej opcji: mediana transakcji to −90%. Rys. 2 pokazuje, jak skończyły się wszystkie 459 opcje; opcja bez żadnej oferty kupna na zamknięciu po raporcie liczy się jako strata całości.

Z 459 opcji call kupionych przed raportami wyników spółek z USA zysk przyniosło 17%, a 34% nie znalazło kupca po raporcie

100 kwadratów, każdy to 1% z 459 opcji call: 34% (157 opcji) nie znalazło kupca na zamknięciu po raporcie, czyli strata całości; 49% (224) straciło część zapłaconej ceny; 17% (76) przyniosło zysk. 2 opcje wyszły dokładnie na zero.
WB Trading Labs · Rys. 2Wszystkie 459 opcji call z głównego testu, kupione po ask na zamknięciu przed raportem i sprzedane po bid na pierwszym zamknięciu po nim. Brak kupca: brak jakiejkolwiek oferty kupna, liczony jako −100%. Raporty spółek z USA od 24 czerwca do 9 października 2026. Dane: moja własna baza cen opcji z USA, obliczenia własne.

2 · Inne ceny wykonania

Każda odległość ceny wykonania od kursu dawała średnio stratę, a im dalej, tym większą.

To wyniki poboczne: spisałem je, żeby zobaczyć całą krzywą, i żaden z nich sam niczego nie rozstrzyga.

Przy takiej stracie chciałem sprawdzić, czy problemem nie jest sama cena wykonania. Sprawdziłem więc inne odległości od kursu, na tych samych raportach: cenę wykonania równą kursowi, połowę ruchu zakładanego przez opcje, cały ten ruch, półtora raza i dwa razy tyle. Do tego opcję call z deltą 0,25, czyli taką, której cena zmienia się mniej więcej o ćwierć dolara na każdego dolara ruchu akcji; to częsty wybór przy opcji call z ceną wykonania powyżej kursu.

Każda z tych opcji call średnio traciła, a im dalej od kursu była cena wykonania, tym większa strata: od −32,8% przy cenie wykonania równej kursowi do −64,7% przy dwukrotności zakładanego ruchu.

Sprawdziłem też drugą stronę. Opcja put z ceną wykonania o tyle samo poniżej kursu traciła średnio 27,2%, ale jej margines błędu sięga +2,0%, więc według zasad spisanych na początku te raporty nie rozstrzygają wyniku opcji put w żadną stronę. Opcja call i opcja put kupione razem, które zarabiają na dużym ruchu w dowolną stronę, traciły 41,1%.

Opcje call kupione przed raportami wyników spółek z USA traciły średnio przy każdej odległości ceny wykonania od kursu, a im dalej, tym więcej

Średni zwrot na transakcję po faktycznych cenach kupna i sprzedaży według ceny wykonania: równa kursowi −32,8% (margines błędu od −53,2% do −12,3%), połowa zakładanego ruchu −37,9% (od −56,6% do −19,1%), cały zakładany ruch −42,8% (od −66,6% do −19,1%), 1,5 raza ten ruch −60,3% (od −82,2% do −38,4%), dwa razy ten ruch −64,7% (od −91,8% do −37,6%). Po cenie środkowej: −17,2%, −17,8%, −9,0%, −30,0% i +2,4%.
WB Trading Labs · Rys. 3Cena wykonania powyżej kursu akcji, w wielokrotnościach ruchu zakładanego przez ceny opcji spółki. Kupno po ask na zamknięciu przed raportem, sprzedaż po bid na pierwszym zamknięciu po nim; średnia z wieczorów z co najmniej trzema raportami. Zysk przyniosło 27% opcji przy cenie wykonania równej kursowi i 8% przy dwukrotności ruchu. Opcja call z deltą 0,25 wypadła podobnie jak główny test: −43,4%. Każdy wiersz pomija raporty bez notowanej ceny wykonania dość blisko celu, więc wiersze obejmują różne raporty (od 358 do 465); wiersz z ceną wykonania równą kursowi pomija spółki z rzadko rozstawionymi cenami wykonania, więc przeważają w nim najczęściej handlowane. Raporty spółek z USA od 24 czerwca do 9 października 2026. Dane: moja własna baza cen opcji z USA, obliczenia własne.

3 · Sprzedaż rano

Sprzedaż w pierwszych dwóch godzinach sesji po raporcie nie dawała więcej niż trzymanie do zamknięcia.

A gdyby nie czekać do zamknięcia, tylko sprzedać przy porannym ruchu? Zanim spojrzałem na ceny, spisałem trzy reguły: sprzedać, gdy bid sięgnie 1,5-krotności zapłaconej ceny; sprzedać, gdy kurs akcji dojdzie do ceny wykonania; albo po prostu sprzedać mniej więcej pół godziny po otwarciu, niezależnie od ceny. Gdy reguła zadziała, sprzedaż następuje po cenie bid mniej więcej 24 minuty później (poranne ceny zapisuję mniej więcej co 12 minut, z 15-minutowym opóźnieniem), a opcja, przy której reguła nie zadziałała, idzie do sprzedaży przy ostatniej porannej cenie.

Żadna z nich nie dawała więcej niż trzymanie do zamknięcia. Główna reguła, 1,5-krotność zapłaconej ceny, wypadła o 0,7 pp. gorzej niż trzymanie, z marginesem błędu od −10,3 do +9,0 pp. Mój poranny zapis obejmuje mniej więcej dwie trzecie transakcji i tylko pierwsze dwie godziny sesji.

Opcje call kupione przed raportami wyników spółek z USA: sprzedaż rano po raporcie wobec trzymania do zamknięcia

SprzedażWobec trzymaniaMargines błędu
Gdy bid sięgnie 1,5-krotności zapłaconej ceny (reguła główna)−0,7 pp.od −10,3 do +9,0 pp.
Gdy kurs akcji dojdzie do ceny wykonania−0,4 pp.od −9,8 do +9,1 pp.
Mniej więcej pół godziny po otwarciu−1,1 pp.od −10,4 do +8,2 pp.
WB Trading Labs · Tab. 1Te same opcje call i ta sama cena zakupu co w głównym teście; zmienia się tylko moment sprzedaży. Zwrot przy sprzedaży rano minus zwrot przy trzymaniu do zamknięcia, w punktach procentowych (pp.), średnio z 24 wieczorów z co najmniej trzema takimi raportami. Pogrubiona jest reguła, którą przed liczeniem wybrałem jako główną. Margines błędu: 95%. Dane: moja własna baza cen opcji z USA, zapisywanych mniej więcej co 12 minut w pierwszych dwóch godzinach po otwarciu, z 15-minutowym opóźnieniem; obliczenia własne.

4 · Historia pobijania prognoz

To, czy spółka zwykle pobija prognozy zysku, nie dawało różnicy, którą te transakcje mogłyby pokazać.

Niektóre spółki pobijają prognozy zysku analityków niemal co kwartał i łatwo pomyśleć, że opcje call na nie wypadają lepiej. Podzieliłem więc opcje według historii spółki: do pierwszej grupy trafia spółka, której zysk na akcję pobił prognozę w co najmniej 9 na 10 ostatnich raportów (ostatnich 10 albo wszystkich, jeśli było ich mniej), do drugiej pozostałe. W porównaniu wieczór po wieczorze opcje na spółki z pierwszej grupy wypadły o 14,7 pp. lepiej, ale margines błędu sięga od −50,7 do +80,1 pp. Obejmuje zero z dużym zapasem, więc te transakcje nie pokazują różnicy w żadną stronę.

5 · Opcje tygodniowe i miesięczne

Traciły zarówno opcje tygodniowe, jak i miesięczne.

To obserwacja z boku, nie coś, co zamierzałem sprawdzać. Zasada bierze najbliższy termin wygaśnięcia po raporcie. U większości spółek to piątek tego samego tygodnia, czyli opcja tygodniowa. Spółki bez opcji tygodniowych mają tylko miesięczne, więc tam opcja miała przed sobą jeszcze od dwóch do czterech tygodni. Oba rodzaje traciły podobnie: opcje tygodniowe średnio 41%, miesięczne 48% (287 i 172 opcje call).

Czego to badanie nie mówi

Jeden sezon wyników, głównie spółki o dużych wahaniach kursu.

To jeden fragment jednego sezonu wyników, od 24 czerwca do 9 października 2026. Były to głównie spółki o dużych wahaniach kursu: zmienność wyceniana w kupionych opcjach call, czyli to, jak mocne wahania kursu w skali roku zakładają ceny opcji, wynosiła średnio 99%. Inne sezony, spokojniejsze spółki i inne rynki mogą wyglądać inaczej. Strata tak duża jak w głównym teście wychodzi przy tej liczbie raportów wyraźnie; wyniki opcji put i historii pobijania prognoz już nie.

Następne będzie osobne badanie sprzedawania opcji przed raportami.

Metoda

Jak liczyłem

Nowe badania wrzucam najpierw na X.

Obserwuj @WojciechBernPL